S&P Dow Jones e Canton Network: primo swap OTC basato su un indice tokenizzato
S&P Dow Jones e Canton Network: scopri lo swap OTC su indice tokenizzato, il ruolo di Kaiko e perché cash e collateral digitali restano una fase futura.
Dati verificati il 13 ottobre 2026.
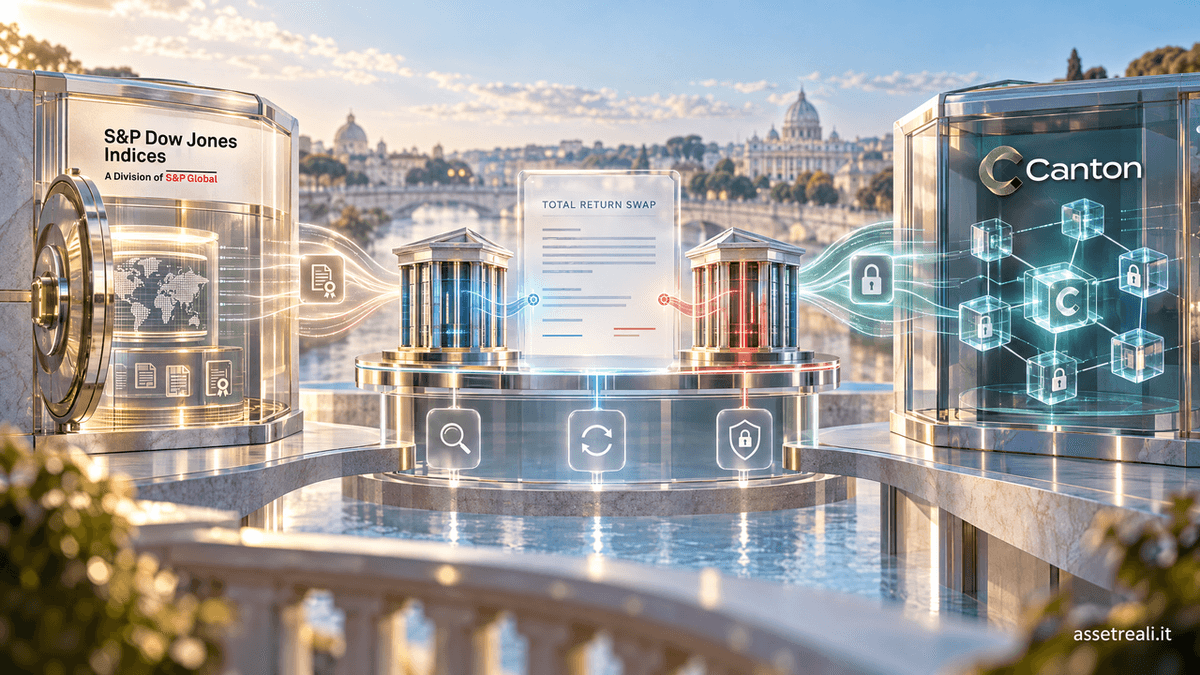
S&P Dow Jones Indices, Kaiko e Derivnex hanno annunciato il completamento di uno swap OTC tra DRW e Marex, rappresentato sulla blockchain istituzionale Canton Network.
La particolarità dell’operazione è che non viene rappresentato digitalmente soltanto il contratto finanziario: anche l’indice usato per determinarne rendimento e valutazione è stato tokenizzato. Il total return swap fa riferimento all’iBoxx USD Liquid Investment Grade Index, un benchmark obbligazionario di S&P Dow Jones Indices che Kaiko ha portato on-chain con dati, autorizzazioni di accesso e regole di utilizzo.
ESTRATTO
S&P Dow Jones e Canton Network: scopri lo swap OTC su indice tokenizzato, il ruolo di Kaiko e perché cash e collateral digitali restano una fase futura.
Come funziona lo swap su Canton Network
Un total return swap è un contratto derivato negoziato privatamente nel quale le controparti si scambiano flussi finanziari legati al rendimento di un asset o di un indice, senza dover possedere direttamente quell’asset.
In questo caso, DRW e Marex hanno eseguito l’operazione su Derivnex. Il trade è rappresentato su Canton come smart contract contenente i termini della transazione e progettato per accompagnarla nel suo ciclo di vita. Le controparti dispongono così di un record comune e sincronizzato per gestione delle valutazioni ed eventi successivi.
Non si tratta di un ETF, di un’obbligazione tokenizzata o di uno strumento accessibile agli investitori retail. È un caso d’uso istituzionale che sfrutta un’infrastruttura condivisa per ridurre la necessità di riconciliare dati distribuiti su sistemi differenti. Per il contesto tecnico, vedi come funziona Canton Network.
L’indice tokenizzato non è un prodotto investibile
L’elemento distintivo è la tokenizzazione del benchmark. Kaiko ha portato su Canton l’iBoxx USD Liquid Investment Grade Index con dati dell’indice, permessi di accesso e regole di utilizzo. Ha inoltre distribuito i valori ufficiali firmati di S&P DJI che Derivnex utilizza per valutare la posizione.
Il token non rappresenta un fondo, né permette di comprare direttamente il benchmark. È un asset di dati e licenze progettato per far arrivare informazioni autorizzate nell’infrastruttura del derivato, preservando i controlli di proprietà intellettuale e le condizioni di distribuzione dell’indice.
Questo passaggio mostra che la tokenizzazione può riguardare anche dati finanziari, diritti di utilizzo e processi di valutazione. Gli asset reali tokenizzati non coincidono più soltanto con il token che rappresenta un titolo o una quota, ma includono l’infrastruttura informativa che rende possibile l’operatività istituzionale.
Dal contratto alla gestione del ciclo di vita
Derivnex integra il Common Domain Model, uno standard per rappresentare digitalmente contratti derivati ed eventi del loro ciclo di vita. L’obiettivo è coordinare affermazione, valuation e workflow fra le parti senza rendere pubblici i dettagli del rapporto bilaterale.
La rappresentazione on-chain non elimina i rischi del derivato. Rimangono rischio di controparte, liquidità, modello e valutazione. Ciò che può cambiare è il modo in cui le informazioni del contratto vengono condivise e aggiornate tra le parti.
Lo stesso tema emerge nel repo on-chain di Tradeweb: trasferire o coordinare un’operazione su DLT può rendere più efficiente il workflow, ma non modifica automaticamente la qualità del collateral né il rischio economico sottostante.
Cash e collateral tokenizzati restano futuri
I comunicati indicano che Derivnex prevede in futuro di collegare le posizioni gestite sulla piattaforma a cash e collateral digitali su Canton, in modo che margini, garanzie e pagamenti contrattuali possano muoversi nella stessa infrastruttura del trade.
Questa funzionalità non risulta però parte dell’operazione annunciata. È importante separare il test completato dalla roadmap: lo swap e il benchmark tokenizzato sono operativi nel caso descritto; cash e collateral digitali sono un’integrazione prospettica.
Il tema del cash leg è già centrale per USD1 su Canton. Per le infrastrutture di mercato, la sfida non è soltanto avere un token, ma connettere con certezza trade, garanzie, pagamento e regolamento.
Un nuovo passo per gli RWA istituzionali
L’operazione amplia il perimetro della tokenizzazione istituzionale oltre la sola rappresentazione digitale di azioni o obbligazioni. Qui entrano in gioco contemporaneamente contratto derivato, benchmark, dati di pricing, autorizzazioni di utilizzo e gestione del ciclo di vita.
Il collegamento tra DLT e regolamento resta un tema aperto. L’esperienza della BCE con Project Appia e Pontes mostra perché interoperabilità, moneta di regolamento e finalità del pagamento siano elementi decisivi quanto la digitalizzazione del contratto.
Per questo settore, il messaggio è chiaro: l’adozione istituzionale non dipende solo dalla tokenizzazione dell’asset, ma dalla capacità di integrare informazioni, diritti, workflow, custodia, collateral e settlement mantenendo controlli e confidenzialità.
VERDETTO ASSETREALI.IT
Cosa si crede
Che S&P Dow Jones abbia lanciato un nuovo prodotto obbligazionario tokenizzato accessibile direttamente agli investitori.
Cosa consente la struttura
Canton Network permette di rappresentare e gestire contratti derivati attraverso un’infrastruttura condivisa, mentre Kaiko integra dati, autorizzazioni e regole di utilizzo dell’indice S&P Dow Jones.
Cosa accade nella pratica
DRW e Marex hanno completato uno swap OTC istituzionale collegato a un benchmark tokenizzato. Il vero passo avanti non riguarda soltanto la tokenizzazione degli asset, ma anche quella dei dati finanziari utilizzati per determinare il valore dei contratti. Cash e collateral digitali restano un’integrazione futura, non una funzione già operativa del caso annunciato.
DISCLAIMER
Le informazioni contenute nell’articolo hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, legale o fiscale né raccomandazione di investimento. Gli investimenti in RWA, derivati e strumenti finanziari tokenizzati comportano rischi, inclusa la possibile perdita del capitale.
Articoli Correlati