SoFi e Mastercard portano gli stablecoin nel regolamento dei pagamenti
SoFi e Mastercard portano gli stablecoin nel settlement: scopri come SoFiUSD integra blockchain e carte senza cambiare l’esperienza di pagamento per imprese.
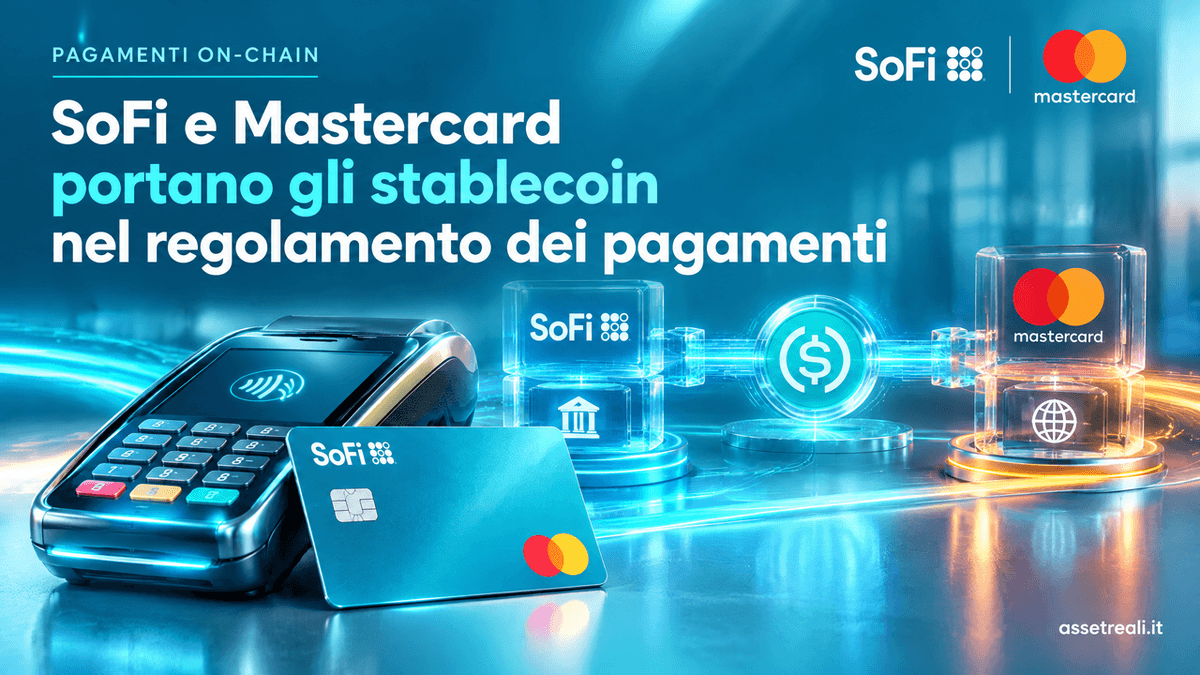
Il 22 settembre 2026, SoFi e Mastercard hanno reso operativo il regolamento tramite stablecoin all'interno del programma di carte di SoFi Bank. Le transazioni effettuate con le carte di debito e credito SoFi possono ora essere regolate utilizzando SoFiUSD, lo stablecoin denominato in dollari emesso dalla banca.
SoFiUSD entra nel circuito Mastercard
Il progetto rappresenta l'evoluzione di una collaborazione annunciata a marzo. SoFi sta migrando l'intero programma di carte verso un'infrastruttura di settlement basata su blockchain, con un volume annualizzato previsto superiore a 25 miliardi di dollari.
SoFiUSD è emesso da SoFi Bank, N.A., banca nazionale soggetta alla supervisione dell'OCC, ed è rimborsabile 1:1 in dollari. Le riserve sono costituite principalmente da liquidità. Non è però un deposito e non è assicurato da FDIC o SIPC: la banca emittente e lo stablecoin restano soggetti distinti.
Il punto fondamentale è che l'utente non deve necessariamente utilizzare direttamente uno stablecoin. La blockchain viene utilizzata nel livello di regolamento tra gli operatori, mentre l'esperienza di pagamento con la carta può rimanere quella tradizionale.
Non nasce una nuova rete di carte
La notizia va quindi letta correttamente: Mastercard non sta sostituendo la propria rete di pagamento con una blockchain.
Sta aggiungendo agli attuali sistemi una nuova modalità di settlement, affiancando le valute tradizionali agli stablecoin regolamentati. Il modello apre anche a casi d'uso come pagamenti in stablecoin, rimesse e trasferimenti B2B, senza richiedere che tutti i merchant gestiscano direttamente stablecoin o una nuova infrastruttura.
Questo permette di intervenire soprattutto su liquidità e tempi di regolamento, inclusi flussi internazionali, treasury e pagamenti che richiedono operatività anche durante weekend e festività.
Il vero cambiamento è nel settlement
Per gli RWA e la finanza tokenizzata, il passaggio è particolarmente interessante perché dimostra come gli stablecoin possano diventare un'infrastruttura di regolamento collegata ai sistemi finanziari esistenti.
Non si tratta quindi semplicemente di utilizzare una criptovaluta per pagare un caffè. Il cambiamento avviene dietro le quinte: una rete di pagamenti tradizionale inizia a utilizzare asset digitali come infrastruttura per trasferire e regolare valore. In questo senso, il ruolo dello stablecoin ricorda il cash leg degli RWA istituzionali: la componente monetaria rende possibile chiudere una transazione in un flusso operativo integrato.
Il tema riguarda anche i pagamenti internazionali, dove disponibilità della liquidità e tempi di regolamento hanno un impatto diretto sull’operatività.
SoFi ha inoltre annunciato a settembre una collaborazione con Payward, società madre di Kraken, per connettere infrastruttura bancaria e mercati degli asset digitali. La partnership consente agli operatori idonei di usare la SoFi Exchange Network per regolare trasferimenti in dollari 24/7.
Conclusione
SoFi e Mastercard stanno mostrando un modello nel quale stablecoin, banche e infrastrutture di pagamento tradizionali possono operare nello stesso sistema.
Il dato da monitorare non è soltanto il volume iniziale dei pagamenti, ma la capacità di questo modello di estendersi ad altri emittenti, acquirer e istituzioni finanziarie.
Per il mercato degli asset reali tokenizzati, il passaggio è significativo: la tokenizzazione non riguarda più soltanto quale asset viene messo on-chain, ma anche come il denaro viene trasferito e regolato.
VERDETTO ASSETREALI.IT
Cosa si crede
Che SoFi e Mastercard stiano semplicemente introducendo i pagamenti in stablecoin per i consumatori.
Cosa consente la struttura
SoFiUSD può essere utilizzato come asset di settlement all'interno dell'infrastruttura Mastercard, mantenendo l'esperienza delle carte tradizionali.
Cosa accade nella pratica
La blockchain entra nel livello più importante e meno visibile della transazione: il regolamento. È questo il passaggio che può collegare stablecoin, pagamenti tradizionali e futura infrastruttura finanziaria tokenizzata.
DISCLAIMER
Le informazioni contenute nell'articolo hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, legale o fiscale né raccomandazione di investimento. Gli investimenti in stablecoin, RWA, asset tokenizzati e strumenti finanziari comportano rischi, inclusa la possibile perdita del capitale.
Articoli Correlati